予算のやり繰りではどうにもならない問題があります。働き手が足りなくなり続ける国です。日本の労働力人口は1995年にピークを迎え、それ以降は減り続けています。毎年、働く人は減り、退職する人は増えていきます。そして、その費用は誰かが負担しなければなりません。その「誰か」とは、まだ給与を受け取っている人たちです。
ですから、税負担が増えたのは当然のことです。そこは興味深い点ではありません。興味深いのは、その増え方です。静かに、しかも4つの別々の経路を通じて増えてきました。選挙で負けるような争いを一度も起こさずに、中間層であることのコストを引き上げる方法の手本を探しているなら、日本こそがそれです。順に見ていきましょう。
まず、全体像から
2本の線がすべてを物語っています。日本の生産年齢人口、つまり15歳から64歳までの人口は、1995年に約8,720万人で頭打ちとなり、その後は約7,370万人まで減少しました。1,350万人の働き手が消えたことになり、これは東京都の人口全体を上回る数です。ここに税負担を重ねてみます。注目すべき指標は国民負担率です。租税負担と社会保障負担の合計を、国民所得に対する比率で表したものです。1995年には約35.9%でしたが、現在は約45%と、9ポイント以上上昇しています。一方の線は下がり、もう一方は上がる。まるで互いを鏡に映したかのようです。
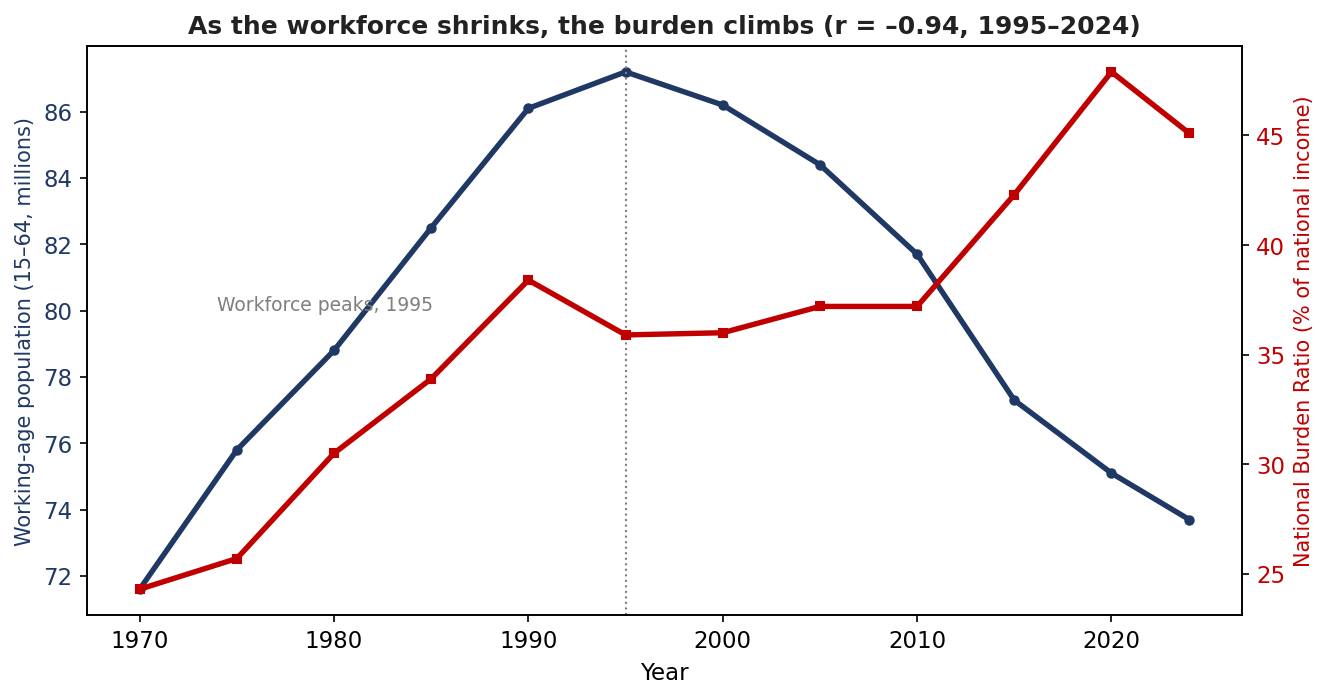
この2本の線は、実際どれほど近い動きをしているのでしょうか。気になって計算してみたところ、薄気味悪いほどの結果が出ました。相関係数は–0.94、R²は0.88です。専門用語のように聞こえるかもしれませんが、もう少しお付き合いください。見た目よりずっと単純な話です。
相関係数とは、2つの事柄がどれほど密接に連動しているかを示す1つの数値で、必ず–1から+1の間に収まります。+1は、両者が完全に歩調をそろえて上昇することを意味します。0は関係がないことを意味します。そして–1は、両者が完全に逆の動きをすること、つまりシーソーの両端のように、一方が上がるのとちょうど同じだけもう一方が下がることを意味します。算出にあたっては、1995年から2024年まで1年に1つずつ、働き手の数と負担の高さのデータを取りました。労働力が平均を下回る年に負担が平均を上回っていれば、数値はマイナスになります。結果は–0.94で、ほぼ完璧なシーソーでした。
R²はさらに簡単で、相関係数を2乗したものです。(–0.94)×(–0.94)≈ 0.88となります。この0.88は、税負担の上下動の約88%が労働力の減少と一致している、と読みます。残りの12%は、景気後退や単発の税制変更、2020年のパンデミックによる急上昇など、それ以外のすべての要因です。正直に1点だけ付け加えておきます。強い相関があるからといって、一方が他方の原因であることの証明にはなりません。この場合、両者は実際に結びついています。高齢化する国では、働き手が減ると同時に、年金や医療の費用も膨らむからです。とはいえ、小数点以下の数字が運命を決めるわけではありません。
公平を期すための注記もあります。1970年までさかのぼって全期間で相関を計算すると、関係はほぼ消えてしまいます。最初の20年ほどは、労働力と負担がともに増えていたからです。成長する国が、同時に福祉国家を整備していた時代でした。人口動態による圧迫が主役となるのは、1995年以降のことです。したがって、ここでの主張は範囲こそ限られますが、強いものです。日本で働き手が足りなくなり始めて以降、残された働き手にかかる負担は、それと並行して増え続けてきました。
4つの負担、2つの入り口
日本の会社員に所得税率を尋ねると、国税である所得税、つまり5%から45%までの累進課税の話をするでしょう。誰もが議論するのはこの税です。ところが意外なことに、ほとんど動いていないのがこの税なのです。この期間に最高税率はむしろ引き下げられています。1970年代の約75%から50%、さらに37%へと下がり、2015年に45%まで戻りました。もし所得税だけで話が済むのであれば、このニュースレターは存在していません。
話はそれだけでは済みません。負担増の大部分を担っているのは、ほかの3つの負担だからです。そのうち2つは、お金が入ってくる段階で差し引かれます。残る1つは、お金が出ていく段階で待ち構えています。
住民税は、所得に対しておよそ10%(都道府県と市区町村で分け合います)が課される地方税で、これに少額の均等割が加わります。「所得税」が話題になるとき、住民税を数に入れる人はいません。地方税であり、国の統計でも別の欄に計上されているからです。しかし、勘違いしてはいけません。すでに稼いだのと同じ1円に課される税なのです。
社会保険料、すなわち年金、健康保険、介護保険、雇用保険の保険料は、最も大きく、そして最も目立たない負担です。給与に対する一定の割合で課されるため、実質的には名前を変えた所得税です。厚生年金保険料率だけでも、2004年から2017年まで毎年引き上げられ、給与の13.58%から18.3%になりました。健康保険などを加えると、本人負担分の社会保険料だけで、所得税が差し引かれる前に給与の約15%が消えていきます。
消費税が4つ目の負担で、もう一方の入り口で待ち構えています。1989年に3%で始まり、5%、8%と上がり、2019年に10%に達しました。最初の3つをくぐり抜けたお金を使う段階で、所得にもう一度課税するのです。そして現在では、所得税を上回る税収を上げています。
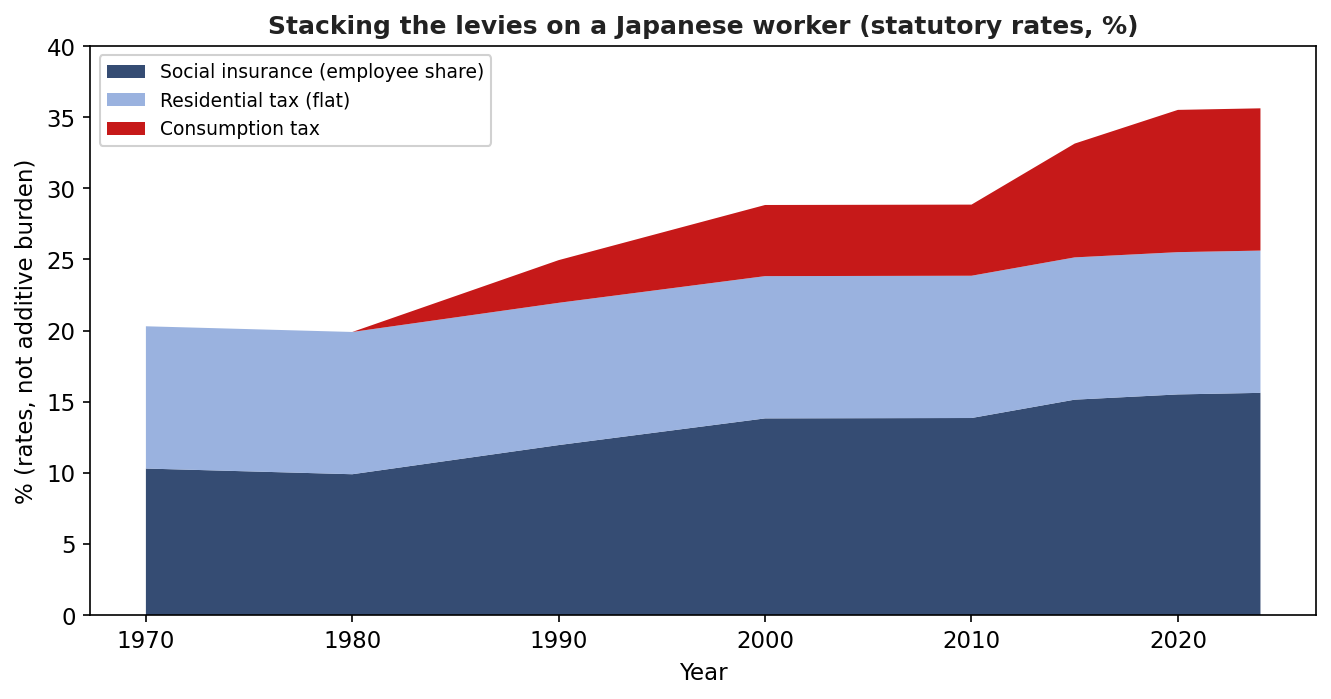
給与に直接かかる2つ、つまり社会保険料の本人負担分と定率の住民税だけを合計しても、給与から差し引かれる割合は1970年の約20%から、現在は約25.6%に拡大しています。しかもこれは、累進課税の所得税を加える前の数字であり、レジで差し引かれる10%を加える前の数字です。誰もが議論する税は、この罠のなかで最も小さな部分なのです。
巧妙なところ
ここから、話は高い税金の話ではなく、制度設計の話になります。あらゆる選択が同じ方向を向いています。最も多く徴収し、最も反発を招かないという方向です。
大きな負担は定率にする。所得税は累進課税なので、富裕層ほど負担を感じます。社会保険料と住民税は、基本的に定率です。定率の負担に頼れば、重荷は富裕層から中間層、つまり看護師やエンジニア、商店主へと静かに移っていきます。一度も再分配と名乗ることなく行われた再分配です。
上限を設ける。厚生年金保険料は、給与が上限を超えると、それ以上は増えません。その線を超えると実効負担率はむしろ下がるため、制度は高所得者に有利に傾いています。静かに置き換えつつある所得税とは正反対です。
雇用主と折半する。厚生年金保険料率は18.3%ですが、給与明細に表れるのはその半分の9.15%だけです。残りの半分は雇用主が「支払って」います。経済学者に言わせれば、その半分も結局は賃金から出ているのですが、本人の目に触れることはありません。保険料の半分は、ただ見えないのです。
聞こえのよい名目を付ける。保険料は法律によって年金と医療に結びつけられています。消費税の引き上げも、そのたびに高齢者のための財源として説明されてきました。「国庫のため」よりも「あなたの年金のため」のほうがはるかに受け入れられやすく、だからこそ常に後者の言い方が使われてきたのです。
そして1年遅れで請求する。住民税は前年の所得をもとに計算され、今年徴収されます。収入が増えている人には大した問題ではありません。しかし、退職したばかりの人、職を失った人、減給された人にとっては、好調だった年の請求が、それを払うお金がなくなったちょうどそのときに届きます。退職者があふれる国では、このタイミングに毎日のように誰かが新たに捕まっています。
その間、給与は伸びなかった
負担が増えても、給与も増えているなら何とかなります。日本の給与は増えませんでした。民間の平均給与は1997年に約467万円でピークを迎え(労働力が減り始めたのと同じ年で、偶然ではありません)、2009年には約406万円まで落ち込み、名目ではようやく最近になって以前の最高水準に近づいてきたにすぎません。度重なる消費税の引き上げと物価上昇を考慮すれば、2024年の労働者は1997年の労働者より実質的に豊かになったとは言えません。
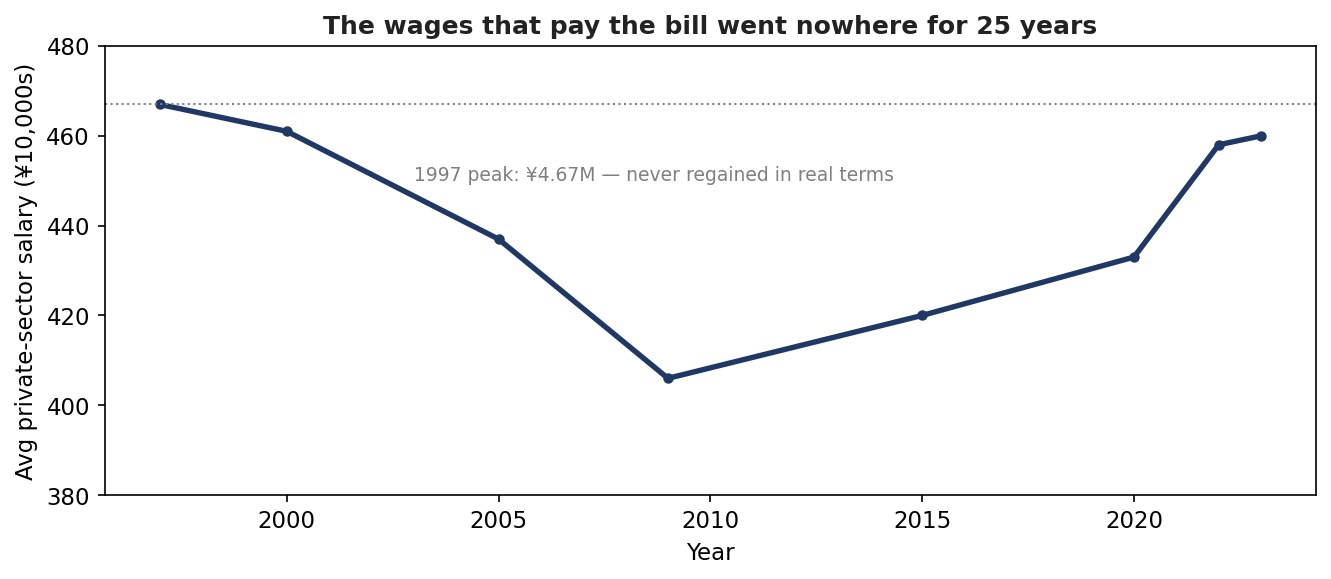
これが万力です。25年間ほぼ伸びなかった給与から、ますます大きな割合が削り取られていきます。そしてこれこそが、日本がそもそも定率の保険料と消費税に頼った理由です。賃金が上がらず、しかも縮小していく人々から、累進課税の所得税をさらに搾り取ることはできません。そこで政府は次善の策を取りました。網を広げて税率を平らにし、本来なら課税したかった所得の伸びが一向に現れないなかで、支出に課税したのです。
罠のもう一方の顎
「あなたの年金のため」という最大の約束をたどっていくと、制度設計の後半部分が見えてきます。より多くを負担させられている同じ働き手たちが、受け取る額も減らされる立場に置かれているからです。
はっきりさせておくと、基金そのものは素晴らしく見えます。日本の年金積立金管理運用独立行政法人(GPIF)は世界最大の年金基金で、2025年9月時点の運用資産は277兆円(約1.87兆ドル)に上り、2001年以降の運用利回りは年4%を超えています。しかし、それは見出しの数字にすぎません。2020年以降、資産の半分は外国資産に振り向けられています。円が大きく下落するにつれて、それらの保有資産の円建て評価額は膨らみます。目を見張るリターンも、一部は為替による幻なのです。
そして、多くの人が見落としている点があります。この巨大な基金は緩衝材であって、制度そのものではないということです。日本の年金は主に賦課方式で、今日の保険料が今日の受給者の年金を支払っています。277兆円は、数年分の給付をまかなえる程度にすぎません。したがって、基金の運用手腕はほとんど本質的な問題ではありません。制度が持ちこたえられるかを実際に左右するのは、働き手と受給者の数の算数です。そして、その算数は年々悪化しています。
では、政府はどのようにして約束を負担可能な範囲に保っているのでしょうか。約束そのものを静かに縮めているのです。2004年、政府はマクロ経済スライドと呼ばれる仕組みを導入しました。年金給付の伸びを物価や賃金の伸びより低く抑える自動的なルールで、国の高齢化に合わせて財政を均衡へと引き戻していきます。これまでと同じ手口です。採決もなく、報道の見出しになることもなく、ただ計算式が、受給者が実際に受け取る額を年々削っていきます。公式の指標である所得代替率(現役世代の所得に対する年金額の割合)は、2019年の財政検証で61.7%でしたが、政府が維持を約束している50%の下限に向けて低下していくと見込まれています(経済が期待を下回れば、それを割り込みます)。同時に、実質的な引退年齢はじわじわと上がり続けており、より多くの年金を受け取るために70歳や75歳まで受給を待つよう促されています。
罠をひと言で
両方の顎を合わせると、その形がはっきりと浮かび上がります。縮小していく労働力は、定率で、雇用主と折半され、聞こえのよい名目を付けた保険料、1年遅れで請求される地方税、そして残ったお金に課される消費税を通じて、より多くを支払っています。そして、自動的な給付の削減と引退年齢の引き上げによって、受け取る額は減っていく見通しです。しかも、そのほとんどが、反対票を投じようと思いつくような項目を一切経由していません。人々が実際に議論している唯一の税はどうなったか。引き下げられたのです。
ここから3つのことを持ち帰っていただきたいと思います。第一に、日本は、最終的に税負担を決めるのは政党ではなく人口動態であることを最も明確に示す証拠です。そして、高齢化するすべての民主主義国家が、日本より後方にいるだけで、同じ道のどこかにいます。第二に、表面の税率ではなく、経路に注目してください。本当の動きは、保険料と消費税、つまり最も気づかれにくいように作られた負担のなかにあります。第三に、この国で個人消費の急拡大に賭けるのはやめたほうがよいでしょう。賃金が伸びないなかで両側から締め付けられ、先行きの年金も細っていく中間層は、消費ブームの予備軍ではありません。
今まさに進行中の展開もあります。前回の総選挙では、消費税が本格的な争点となりました。政府は一時的な停止を打ち出し、野党は廃止そのものを求めました。こうした議論が起きていること自体、これまで静かに進んでいたことが声高に語られ始めている証拠です。人々は、小さな削り取りを数え始めたのです。定率で、使途が特定され、自動的に調整され、しかも年々働き手が減っていく国で、これほど巧みに作られた仕組みを、どの政府であれ本当に解体できるのか。それこそが本当の問いです。これまでのところ、勝ってきたのは常に算数のほうでした。
注記
数値は、財務省(国民負担率)、総務省統計局(人口)、厚生労働省および日本年金機構(社会保険、所得代替率)、国税庁(民間給与実態統計調査、消費税・所得税)、GPIF(運用資産)が公表している標準的な統計系列をもとに作成しています。いずれも説明のための近似値です。本稿は分析であり、投資や税務に関する助言ではありません。