日立は2009年3月期に7,873億円の最終赤字を計上し、2026年3月期には過去最高の11.3%の利益率を記録しました。その間に、人を格付けし、処遇し、異動させる世界共通の仕組みを築き、日本では労働組合と7年かけて交渉しました。2026年11月に発行した本書は、有価証券報告書、春季交渉回答、採用計画をもとにこの人事モデルが実際に何をもたらしたかを検証し、シーメンスと国内4社(富士通、NEC、三菱電機、パナソニック)と比較します。
購入後すぐにダウンロードできます。決済・税金・領収書はPolarが扱います。ニュースレター有料購読者は30%割引。 チームでのご購入はお見積もりをご依頼ください。
結論
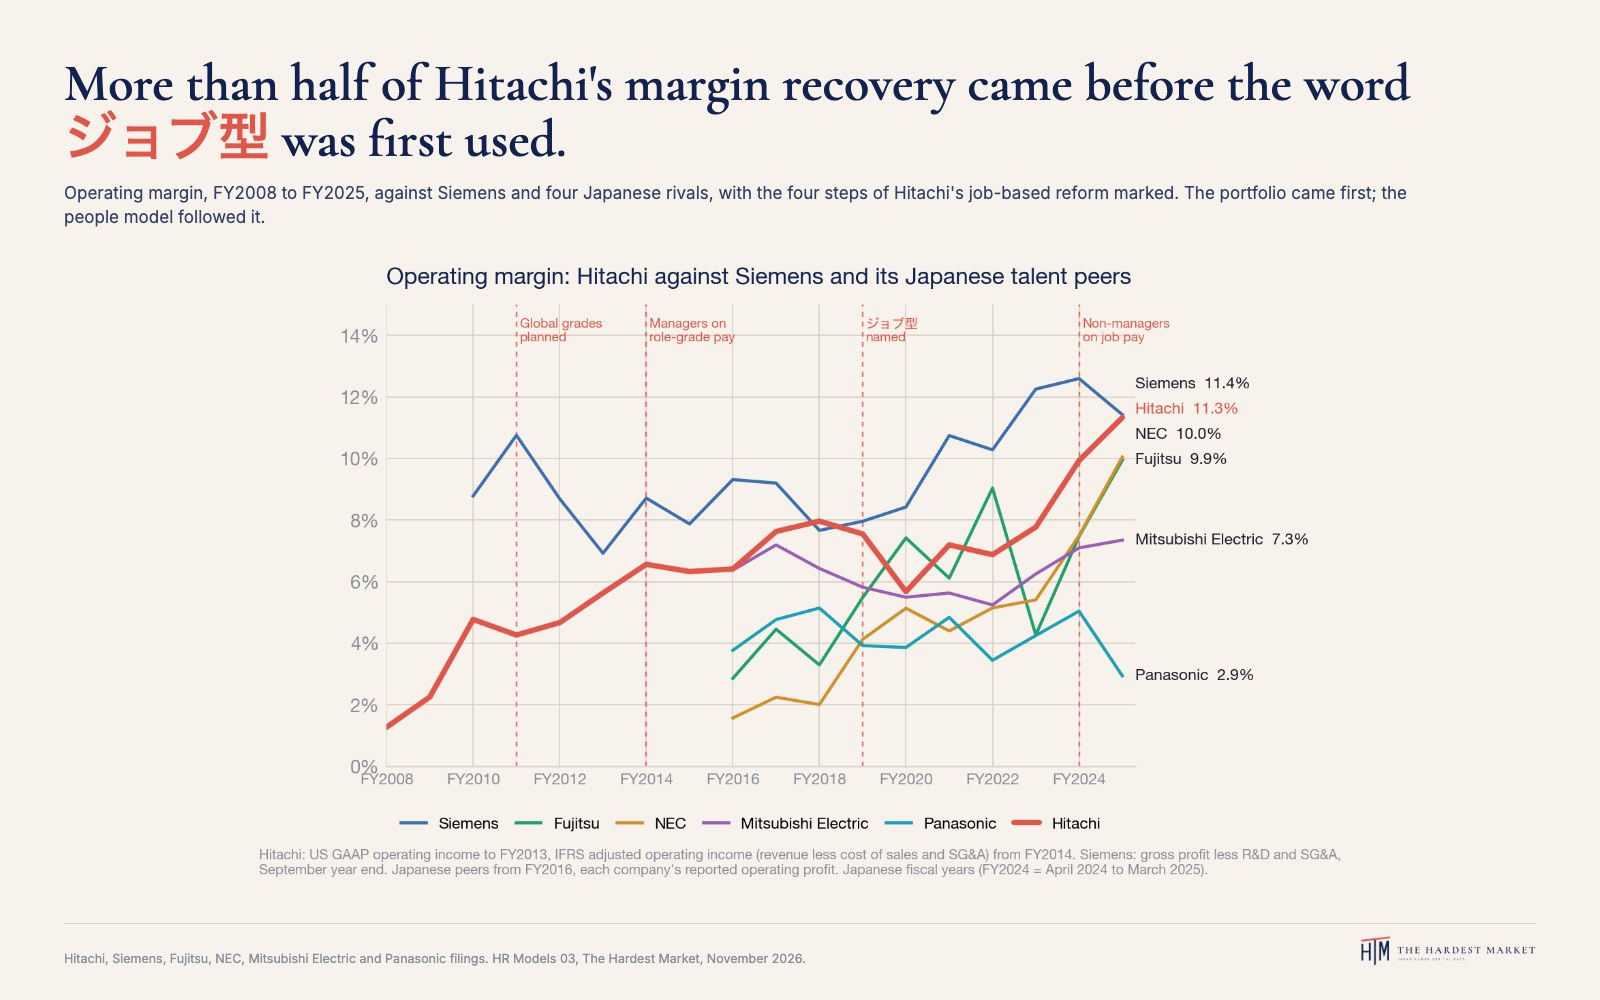
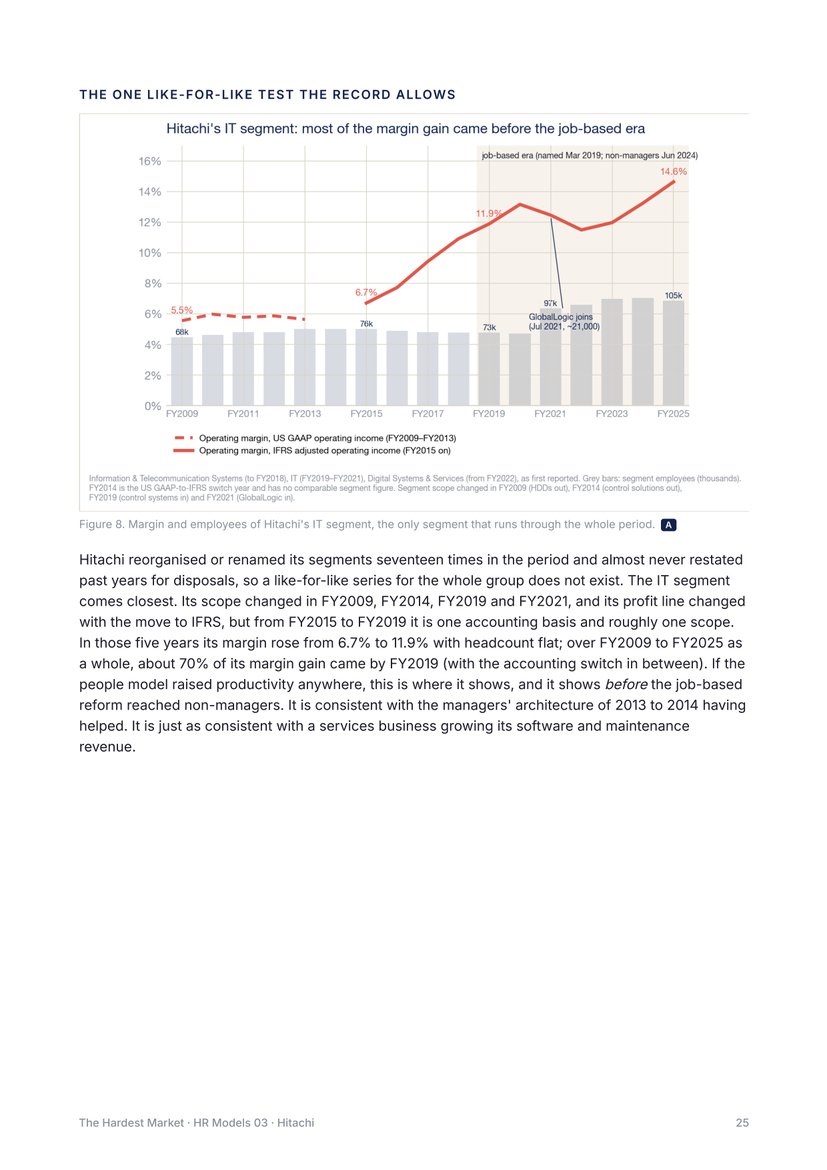
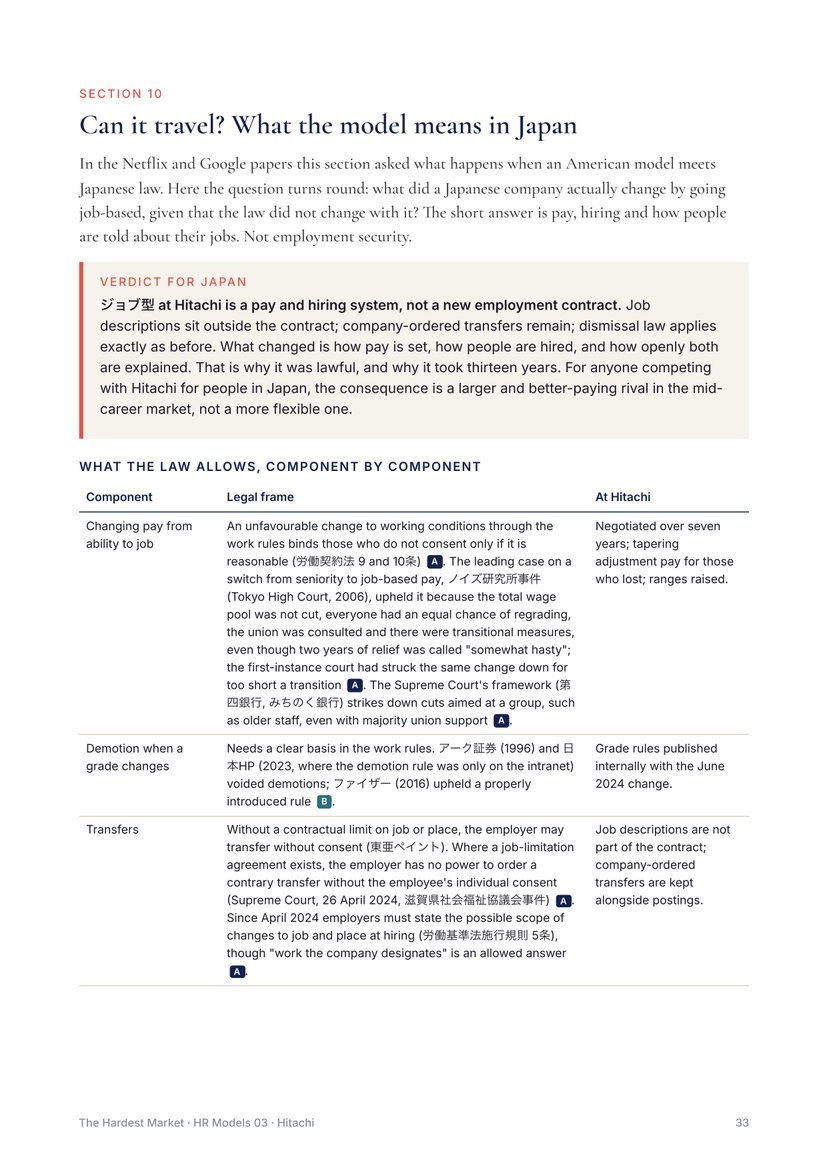
日立を救ったのは人事モデルではなく、事業ポートフォリオでした。人事モデルはその後を追ったのです。利益率回復の半分以上は日立が初めて「ジョブ型」という言葉を使う前に起きており、2019年度以降の利益の伸びのほぼすべては、ABBから買収した送配電事業とIT事業によるものです。日本で改革が変えたのは報酬と採用であり、雇用保障ではありません。
証拠が示すこと
- 先に動いたのはポートフォリオ。 日立の利益率は2.3%(2009年度)から7.6%(2019年度)、11.3%(2025年度)へ上昇しました。上昇幅の58%は、日立が初めて「ジョブ型」を使った2019年3月より前に実現しています。2019〜2025年度の利益増加5,370億円のうち5,190億円は、ABBから買収した送配電事業とIT事業によるものです。
- 改革には合意のもとで13年かかった。 管理職5万ポジションのグローバル・グレード(2013年度)、国内管理職1万1,000人の役割等級への移行(2014年)、2017年からの労使協議を経て、非管理職2万人が職能給から職務給に移ったのは2024年6月。報酬が下がる社員には逓減する調整給が支給されました。
- 本体の賃金の伸びは、競合各社を下回った。 日立製作所の平均年間給与は2019〜2025年度に10%増えましたが、富士通・NEC・三菱電機・パナソニックは13〜31%増で、約100万円あった差は消えました。一方、経営陣では2025年度に外国人役員4人の報酬がCEOを上回りました。
- 最も変わったのは採用。 日立製作所のキャリア採用は年150人程度から2025年度には850人に増え、初めて新卒(770人)を上回りました。2026年度は1,100人を計画し、うち約100人は本部長・部長・課長クラスです。
- 解雇を容易にしたわけではなく、その意図もなかった。 職務記述書は雇用契約の外にあり、会社命令による異動も残っています。2008〜2023年に日立製作所で早期退職の募集はなく、人員は事業の売却とともにグループを離れました。
内容
- グローバル・グレード、職務記述書、業績管理、職能給から職務給へ、採用、異動、リーダー育成、エンゲージメント、退職:要素ごとに、すべての記述に証拠の等級付き
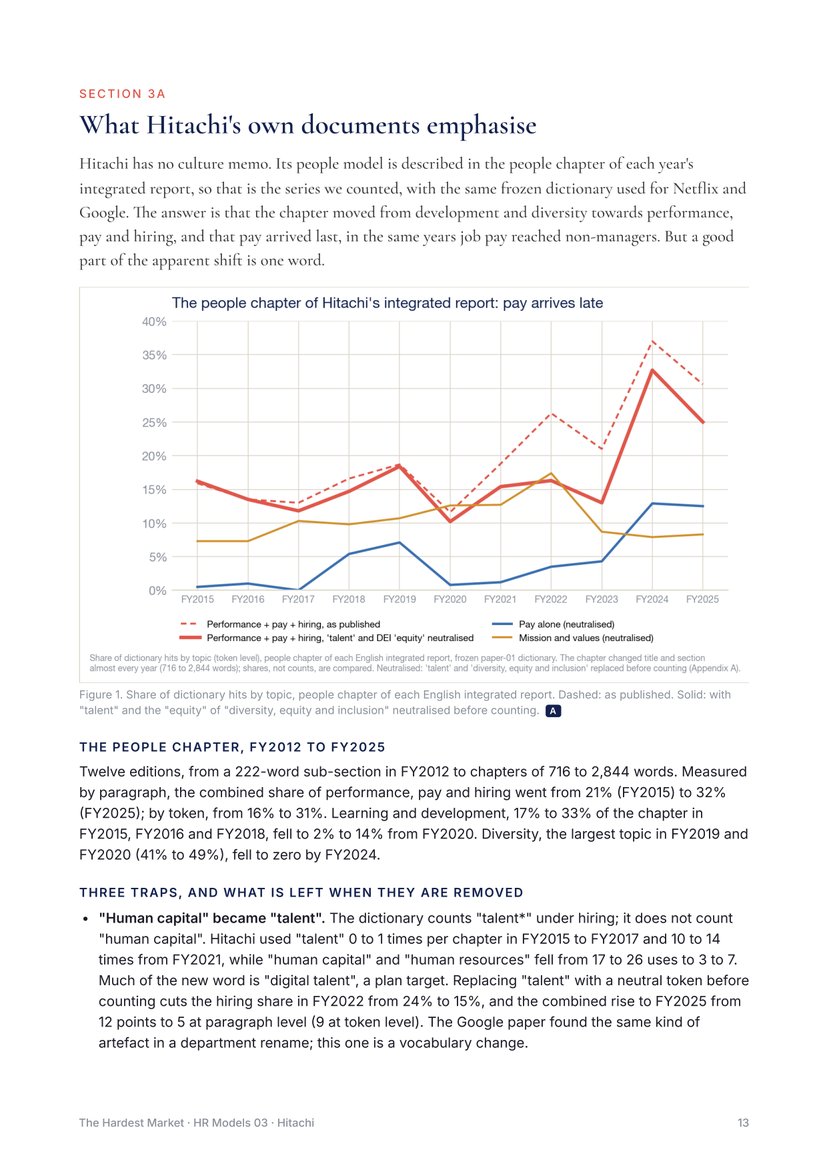
- 日立自身の文書の重点を、統合報告書12年分と行動規範4版について、第1号・第2号と同じ辞書で集計
- 2008〜2025年度の日立の利益率、1人当たり利益、報酬、採用を2つの比較企業群と比較
- HRモデルが業績を生んだのか、ポートフォリオが生んだのか。記録が許す唯一の同一条件比較を含む
- 遅れて果たされた約束、取り下げられた約束:2021年の期限、新卒とキャリアの1:1、定年廃止
- 政府の「ジョブ型人事指針」(2024年)に掲載された20社と、その後
- 他社に移植できるか:日本の労働法のもとでジョブ型が変えるもの、日立と人材を奪い合う企業への示唆
- 関門と中止基準つきの導入手順、評価表、テキスト分析の集計の全文
中身を見る
こんな方に
- ジョブ型の導入を検討する日本企業日立が何を、どの順番で、労働組合とともに変えたか。日本の労働法のもとで変えられたこと、変えられなかったこと。解雇が容易にならない理由。
- 日本で採用する外資系企業日立や同業他社は、報酬レンジを公開してキャリア採用を大規模に行う買い手になりました。彼らが提供するもの、そしてあなたの会社が今も提供できるもの。
- 海外の買収先を統合する人事責任者日立がABBの送配電事業、GlobalLogic、タレスの鉄道信号事業を、人事制度を作り直さずに取り込んだ方法。共通の文化より共通の仕組みが重要だった理由。
検証の方法
開示資料を読む前に、何が見つかるかの予測を書き留め、外れた予測もそのまま掲載しています(6つすべてが全部または一部で外れました)。事業の売買だけで生じる見かけの改善をどう扱うかも事前に決めました。テキスト分析には集計前に固定した第1号・第2号と同じ辞書を使っています。すべての記述に証拠の等級を付け、因果に関する記述は「相関」「もっともらしい仕組み」「文書で確認」に分類。各章の最後に「この章が証明しないこと」を明記しています。
著者:Yan Sen Lu(Makana Partners 代表、The Hardest Market 編集長)
購入後すぐにダウンロードできます。決済・税金・領収書はPolarが扱います。ニュースレター有料購読者は30%割引。 チームでのご購入はお見積もりをご依頼ください。
よくある質問
形式と言語は?
英語のPDF、52ページ、2026年11月発行です。日本語の用語、法令、判例は名称で引用しています。
第1号・第2号を先に読む必要はありますか。
ありません。各号は単独で読めます。3冊とも同じテキスト分析の辞書を使っているため、並べて比較できます。
どのように受け取れますか。
決済代行のPolarから、支払い直後にダウンロード用のリンクがメールで届きます。Polarの購入者ページからいつでも再ダウンロードできます。
税金と領収書は?
Polarが販売者(merchant of record)として税金を計算し、領収書を発行します。
チームや会社で共有できますか。
1件の購入は1名の読者向けです。チーム・全社ライセンス、発注書、請求書が必要な場合は editor@hardestmarket.com までお見積もりをご依頼ください。
ニュースレター購読者の割引はありますか。
はい。The Hardest Market ニュースレターの有料購読者は30%割引です。コードは有料購読者向けのメールに記載しています。
日立と関係がありますか。
ありません。日立の有価証券報告書、統合報告書、プレスリリース、政府文書、判例、報道など公開情報に基づく独立した分析で、日立の確認は受けていません。