日本は今、軍艦を売っています。10カ月前には、政策上それが禁じられていました。
70年にわたり、日本は吉田ドクトリンのもとで歩んできました。軍事的な自立と引き換えに米国の庇護を受け、それ以外のすべてを経済再建に注ぐという路線です。その取引は、もう終わりました。
高市早苗氏は2025年10月21日、女性として初めて内閣総理大臣に就任しました。この節目は広く報じられましたが、その進む方向はあまり報じられませんでした。高市氏は伝統主義者であり強硬派です。現在「高市ドクトリン」と呼ばれる路線のもとで、日本は米国の安全保障を受け身で享受する立場を離れ、自ら安全保障を供給する側へと転じ始めています。
就任から10カ月。日本は武器を輸出し、衆議院で3分の2の多数を握り、円は40年ぶりの安値にあります。
この件について海外で流通している情報の多くは、古いか誤っています。以下では、実際に何が起きたのかを数字とともに整理します。人材市場への影響は最後にまとめました。
ポイント1:殺傷能力のある兵器の輸出禁止が撤廃された
2026年4月21日、政府は防衛装備移転三原則を閣議で改定しました。1967年以来、形を変えながらも日本の産業を武器市場から遠ざけてきた枠組みです。
認められていた非戦闘目的の5類型(救難、輸送、警戒、監視、掃海)は廃止され、「武器」か「非武器」かという単純な区分に置き換えられました。殺傷能力のある装備品も、原則として日本と防衛装備品・技術移転協定を結ぶ18カ国へ輸出できるようになりました。
広く誤って報じられている点がひとつあります。監督は強化されていません。武器の輸出に国会の事前承認はもはや不要です。国家安全保障会議が決定し、国会には事後に報告されます。高市氏は今も日本を平和国家と位置づけ、NSCによる審査と最終用途の監視を歯止めとして挙げています。実際に起きたのは、決定の場が国会から内閣へ移ったということです。
それから4カ月、これはもはや理論上の話ではありません。
- 4月18日:三菱重工業がオーストラリアと、改良型もがみ型護衛艦最大11隻の契約を結びました。総額は約100億豪ドル(約65億米ドル)で、近代以降で最大の日本の艦艇輸出です。最初の3隻は日本で建造し、残る8隻は西オーストラリア州でオースタルが建造します。初号艦の引き渡しは2029年です。
- 5月7日:小泉進次郎防衛相とフィリピンのギルベルト・テオドロ国防相が、海上自衛隊の中古護衛艦の移転に関する枠組みで合意しました。7月7日までに、マニラは政府安全保障能力強化支援(OSA)の枠組みで、あぶくま型護衛艦5隻の移転を確認しています。
- 6月5日:日本とインドネシアは、より大型で防空能力を備えたあさぎり型護衛艦について、訓練・整備とセットでの協議を始めました。
この3件を並べると、戦略ははっきりします。日本は相手国ごとの脅威の性質に合わせて艦種を選び、すべての受け入れ国を日本の整備網に組み込んでいます。産業規模が大きくなれば自衛隊の調達単価は下がり、契約を通じて日本は今後30年にわたり相手国の防衛計画に組み込まれていきます。
ポイント2:サナエノミクスと、債券市場の評価
高市氏の財政運営は、タイミングを誤った消費税率引き上げに繰り返し足を引っ張られたアベノミクスとは、意図的に一線を画しています。代わりに高市氏が掲げるのは「高圧経済」です。21.3兆円、GDP比約3.7%の経済対策を打ち出し、うち17.7兆円が直接の財政支出です。
柱は3つあります。物価高への対応、AIと半導体への国主導の投資、そして国家安全保障とサプライチェーンの強靭化です。半導体、AI、防衛には約6.4兆円が充てられ、あわせて食料品の消費税を2年間停止します。
最も注目すべきは、最も小さな項目です。1995年から据え置かれてきた所得税の控除基準で、主に女性のパートタイム労働者が勤務時間を増やすのをためらう要因となってきた「103万円の壁」(年収の壁)が、ようやく見直しの対象になりました。日本で小売、ホスピタリティ、製造業の人員を確保している企業にとっては、見出しを飾る経済対策よりもこちらのほうが重要です。
外国人労働者については方向が逆転しており、ここが最も論評が古くなっている部分です。当初、高市氏は移民政策では現実主義者だと見られていました。実際はそうではありません。
- 2027年度に技能実習制度に代わって始まる新たな在留資格「育成就労」は、最初の2年間の受け入れを約42万6,000人に抑える計画です。
- 特定技能1号の上限は、2024年に設定された82万人から80万5,700人に引き下げられました。
- 不法残留者への取り締まりも、高市氏の指示で強化されています。
123万人という全体の受け入れ目標は維持されているため、これは閉鎖ではなく上限設定です。ただし、全体目標と初期受け入れの上限は別物であり、受け入れが実際に通るかどうかを決めるのは上限のほうです。この議論では、保守的なナショナリズムの政治が完勝しました。
次に、市場の評価です。日本銀行は6月に政策金利を1.0%に引き上げ、7月31日の会合では8対1の賛成多数で据え置きました。早ければ9月にも動く可能性を示唆しています。日銀は、年度後半からコアインフレ率が2%の目標を明確に上回って推移すると見込んでいます。円は1ドル=163.99円をつけ、1980年代半ば以来の安値となりました。
成長は追いついていません。4〜6月期のGDPは前期比0.3%増、年率換算で1.1%増にとどまり、市場予想の2.0%を下回りました。個人消費は横ばい、設備投資は1.2%減で、四半期をプラスに保ったのは外需だけでした。
インフレはやって来ました。経済はまだ来ていません。
ポイント3:同盟は取引となり、そこには値札がついた
高市ドクトリンは、北京への対応であると同時にワシントンへの対応でもあります。日本政府は、取引の時代には価値観に基づく同盟だけでは足りないと結論づけました。1985年のプラザ合意の記憶と、新たな「マール・ア・ラーゴ合意」がたびたび取り沙汰されていることが、その見方を形づくっています。
3月19日のトランプ大統領との首脳会談は、何が起きなかったかによってそれを証明しました。突破口は何もなく、決裂しなかったことが成果でした。日本はミサイル防衛構想「ゴールデン・ドーム」への参加を表明し、両国はサプライチェーン、抑止、AI、重要鉱物での協力を再確認しました。
代償は別のところで明細になっています。15%の基本関税は維持され、日本は米国に5,500億ドルを投資することを約束しています。通商拡大法232条に基づく自動車関税は、緊急権限による関税を無効とした連邦最高裁判決の後も残り、日本の輸出基盤を圧迫し続けています。何より厳しいのは、在日米軍の駐留経費負担に関する協定が、2027年3月の期限を前に今年再交渉されていることです。ワシントンは現行の負担額の数倍を求めるとみられています。
だからこそのヘッジです。日本は、すでに米国の後退を織り込み始めた国々、つまりポーランドやASEANの各国に対して、第二層の防衛装備供給国としての地位を築こうとしています。最もわかりやすい例が、英国、イタリアと共同開発する次期戦闘機「グローバル戦闘航空プログラム(GCAP)」で、枠組みの段階から実機づくりの段階へと移りました。7月には3カ国政府が46億ポンドの国際開発契約を発注しました。6月時点で、飛行実証機は容積ベースで75%が製造済みです。有人・超音速・低観測性の実証機は2027年末までに初飛行する予定で、機体そのものは2035年を目標としています。さらにイタリア政府は、サウジアラビアを含む新たな参加国の受け入れに前向きな姿勢を示しています。
論理は単純です。米国の傘がたたまれても枠組みが持ちこたえるよう、重なり合うパートナーシップを十分に築いておくということです。
ポイント4:圧倒的多数と、2つの天井
高市氏は就任110日目に衆議院を解散し、戦後最大の単独政党としての勝利を収めました。2月8日、自民党は衆議院465議席のうち316議席を獲得し、198議席から大きく伸ばしました。連立相手の日本維新の会と合わせた与党勢力は352議席に達し、同院で憲法改正を発議するのに必要な3分の2を超えました。高市氏は1年以内に改憲案を提出すると公約しており、視野には第9条があります。
世代の変化は本物であり、正確に述べておく価値があります。誇張された話が出回っているからです。20代の有権者の84%が支持したという事実はありません。選挙結果が示しているのは鮮明な再編です。20代の自民党支持は33.1%と2024年から13.2ポイント上昇し、18〜19歳では37.9%と14.8ポイント上昇しました。いずれも若年層における自民党支持として過去最高であり、複数の世論調査では、18〜19歳の9割超が高市氏個人を支持すると答えています。バブル崩壊後の停滞しか知らない世代が、決断力のあるリーダーシップに応えたのです。これは再編であって、信任投票ではありません。
いま高市氏を縛っている天井は2つあります。
1つ目は構造的なものです。自民党と維新の勢力は参議院では3分の2に届かないため、改憲には参議院での超党派の合意が必要で、さらに国民投票で投票者の過半数の賛成を得なければなりません。自衛隊を憲法に明記することには国民の約6割が賛成していますが、第9条の戦争放棄を変えることには今も過半数が反対しています。高市氏が率いているのは、軍隊を望みながら戦争を恐れる国なのです。
2つ目は、高市氏自身の支持基盤です。読売新聞の7月下旬の世論調査では、内閣支持率は57%で、6月の69%から12ポイント低下し、不支持率は21%から34%に上昇しました。時事通信と毎日新聞の調査では、いずれも50%を下回っています。原因は国内の、地味なものです。高止まりする物価と、皇室典範の改正を含む重要法案について十分な説明がなされていないという受け止めです。戦争に向かう枠組みに反対して国会前に集まった3万6,000人には、高市氏を止めるだけの数はありませんでした。それを止めうるのは、インフレかもしれません。
ポイント5:中国との摩擦は和らいでいない
中国による台湾への攻撃は日本にとって存立危機事態になりうる、という高市氏の発言は外交危機を引き起こし、北京はその後それを体系的な圧力へと仕立て上げました。1月6日に発表された日本の軍事関連エンドユーザー向けデュアルユース品の輸出禁止、レアアースの輸出規制の再発動、日本への団体旅行の停止、日本産水産物の輸入禁止の再開、そして3月には、台湾訪問を理由とした高市氏の側近への制裁です。
言葉の応酬はそれ以前から殺気立っており、在大阪中国総領事による「汚い首は斬ってやるしかない」という趣旨の警告は広く報じられました。
この威圧は数字で測れます。レアアースの規制だけでも、丸1年続けば生産の損失は約2.6兆円、年間GDPの約0.43%に達すると推計されています。3カ月なら約6,600億円です。観光はより柔らかい脇腹です。旅行関連はGDPの約7%を占め、中国本土と香港からの訪日客は全体の約5分の1を占めています。中国はかつて、日本の水産物輸出の5分の1以上を吸収していました。
海上では、圧力は散発的なものから日常的なものへと変わりました。2025年、中国海警局の船舶が尖閣諸島周辺の接続水域にいた日数は過去最多の357日に達し、日本の領海への侵入は27回を数えました。4隻態勢での巡視は、ほぼ毎月の侵入として定着しています。7月7日には、中国海警局の船2隻が領海に侵入して日本の漁船に接近し、海上保安庁によって退去させられました。
外交ルートもほとんど機能していません。7月下旬にマニラで開かれたASEAN関連会合の後、茂木敏充外相は、王毅外相と挨拶を交わし、両国関係について短く意見交換したと述べました。危機が始まって以来、初めての接触です。ところが北京は、そもそも何のやり取りもなかったと説明しました。話をしたかどうかさえ両政府の見解が一致しないのであれば、雪解けと呼べるものは何もありません。
日本自身の評価も、それをごまかしてはいません。8月4日に閣議了承された2026年版防衛白書は、中国を日本にとって最大の戦略的挑戦と位置づけ、中国による台湾侵攻の想定まで示しています。ここにこの転換の核心的なリスクがあります。日本政府が防衛的と考える増強は、北京では軍国主義として受け止められ、抑止しようとしているはずの攻撃そのものを招きかねないのです。
ポイント6:ドローン、AI、そして12月に期限を迎える文書
防衛白書は、ドクトリンが具体的な調達リストを得る場です。598ページに及び、その中心にあるのは白書が「新しい戦い方」と呼ぶ考え方です。ドローンと人工知能を中核に据え、ロシアのウクライナ侵攻から得た教訓を明示的に取り入れ、あわせて日本の防衛生産・技術基盤の再建を重視しています。
これまで十分に注目されていない一文があります。防衛省は、すべてを従来のプライム企業経由で進めるのではなく、テクノロジー企業やスタートアップとの連携を深める方針を示しています。その目玉事業である「SHIELD」は、数万規模の無人航空機、水上艇、水中航走体を統合する多層的な沿岸防衛システムで、1,001億円が計上されています。
前回の国家安全保障戦略の柱だったGDP比2%の目標は、米国からの圧力を受けて約2年前倒しで、すでに達成されています。2026年4月に始まる年度の防衛費は9.04兆円(約579億ドル)で、前年比3.8%増と初めて9兆円を超えました。
したがって本当の試金石は、部隊の展開ではなく文書です。政府は2026年12月までに、国家安全保障戦略、国家防衛戦略、防衛力整備計画の3文書をすべて改定する予定です。サイバー、宇宙、長射程打撃、無人システム群に予算がつくのか、先送りされるのかは、そこで決まります。
財政の壁
この政権を最終的に縛るのは、憲法の条文でも外交上の抗議でもありません。資金のコストです。そして、よく引用される数字は的外れです。
日本の一般政府総債務残高は、IMFの2026年4月の推計でGDP比約204%、他の算出方法では228%近くに達します。巨額ですが、安定してもいます。日本は今も約562兆円の対外純資産を保有しています。効いてくるのは債務の残高ではなく、その利払いです。
2026年度の一般会計予算122.3兆円のうち、国債費は10.8%増の31.3兆円となりました。想定金利は3.0%で、29年ぶりの高さです。これを防衛費9.04兆円と並べると、比率ははっきりします。日本は今、未来の抑止に1円を使うごとに、過去の返済に約3.5円を払っているのです。
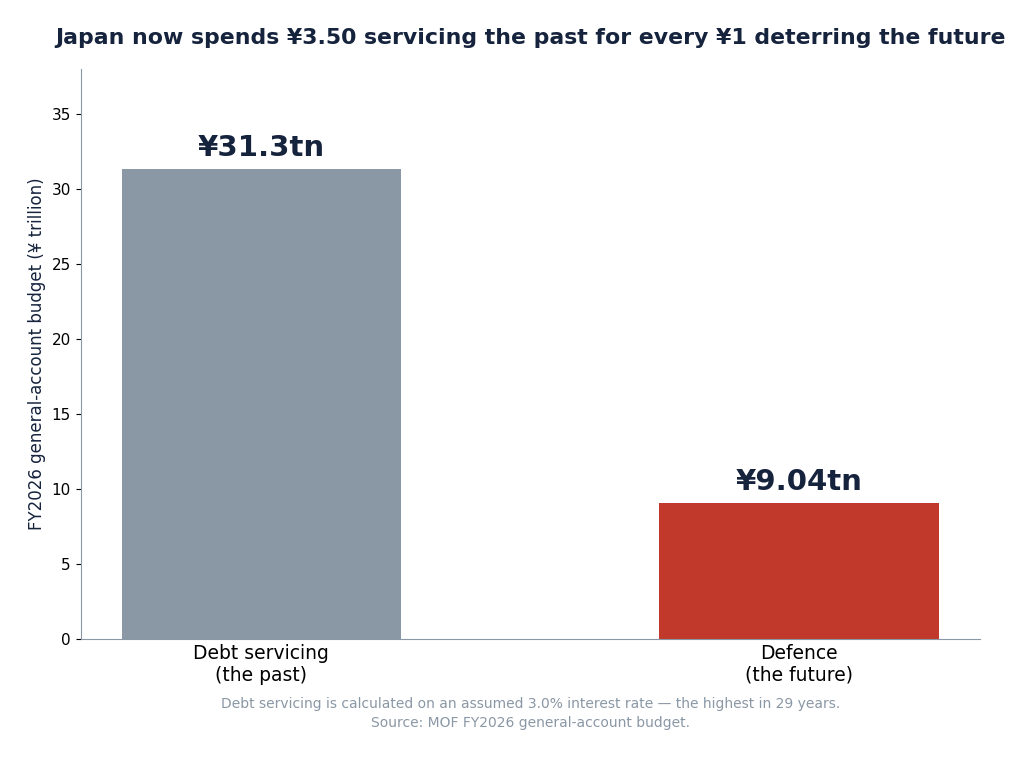
利回り曲線はなお動いています。10年物国債の利回りは2.50%と1997年以来の水準に達しました。40年物は1月に史上初めて4%を超え、その後4.24%を上回っています。曲線全体で100ベーシスポイント上昇するごとに、いずれは防衛予算の年間増加額をまるごと上回るコストが生じます。
それこそが本当の結論です。この政権に対する実効的な歯止めは、野党ではなく債券市場です。日本は刀を手にしました。それを振るい続ける余裕があるかどうかは、国会ではなく、12月の3文書で答えが出ます。
人材市場にとっての意味
ここまでの話は、ふつうは地政学の棚に分類されます。しかし実際には、組織には6つの項目として届きます。そしてそのうち5つは、財政の制約よりも速く動きます。
外国人材のパイプラインに数字がついた
日本で人員を確保するすべての企業にとって最も影響が大きく、それでいて最も報じられていない項目です。計画の前提にすべきは、123万人という全体目標ではなく、約42万6,000人という育成就労の初期受け入れの上限です。皆さんを縛るのは全体目標ではありません。これは日本だけの問題ではなく、アジア全体の問題です。ベトナム、フィリピン、インドネシア、ミャンマー、ネパールから日本へ人材を送り込んでいるなら、そのパイプラインには今や順番待ちの列ができています。国内での相殺要因は年収の壁の見直しで、すでに国内にいる労働力から労働時間を引き出すものです。シフト制の人員を確保している企業は注視してください。
円建ての報酬は競争力を失った
1ドル=163.99円、コアインフレ率2%超という環境では、2年前にはシンガポールや香港と競えた東京拠点の地域統括ポジションの報酬パッケージも、もはや競争力がありません。日本の給与レンジの中でいくら賃上げをしても、これほどの為替の差は埋まりません。リスクが集中するのは、最も代わりの利かない人たちです。地域をまたいで動けるバイリンガルのシニアマネジャーは、自らの価値をドルで測ることができますが、皆さんの給与レンジは円で設定されています。この層の定着は、エンゲージメントサーベイの顔をした為替の問題になっています。
国の資金を背負った競合がエンジニア市場に参入した
半導体、AI、防衛への6.4兆円の経済対策、1,001億円のSHIELD、そしてプライム企業だけでなくテクノロジー企業やスタートアップを通じて調達するという防衛省の明確な方針。この競合は報酬で皆さんに勝つ必要がありません。使命感、安定性、そして数十年単位で続くプログラムで勝負してきます。同じことは日本の外でも起きています。オーストラリア向けフリゲート11隻のうち8隻は西オーストラリア州で建造される予定です。つまり日本からの技術移転を伴う造船人材の育成が現地で必要になり、現地には必要な数のバイリンガルのプログラムマネジメント層が存在しません。
輸出管理コンプライアンスは「業務」から「職務」になった
日本の4月の枠組みは、承認と最終用途監視の制度を生み出しました。一方、中国の1月6日の措置は逆の方向を向いています。工作機械、センサー、先端素材、半導体、化学品、フォワーディングに関わる事業であれば、デュアルユース品を該非判定でき、相反する2つの規制体系に対応できる人材が必要です。3年前、それは法務や貿易コンプライアンスの仕事の一部にすぎませんでした。日本と中国のルールに同時に対応した経験を持つ人は、アジアでもごくわずかです。ここに挙げた項目の中で、最も安く手を打てるのに、最も着手されていないのがこの領域です。
タダの資金の終わりが、人員の抱え方を変える
政策金利1.0%、10年物国債利回り2.50%という水準は、ほぼゼロの資金調達が一世代続いた後にやって来ました。業績の弱い四半期に人員を抱え続けることには、今やコストがかかります。それを最初に感じるのは資金繰りの薄いサプライヤーです。日本にはすでにその帰結を指す言葉があります。人手不足倒産です。私の見立てでは、これにより年功型の賃金から職務型雇用への移行が加速します。金利の圧力によって、値付けされていない賃金カーブを守ることが高くつくようになるからです。
日本はもはや「低ボラティリティの席」ではない
日本に地域統括拠点を置く理由の一部は、かつては政治の予見可能性でした。そのプレミアムは縮んでいます。改憲を目指す圧倒的多数、1カ月で12ポイント下がった支持率、そして両国政府の説明が食い違う北京とのパイプ。これらのどれについても、皆さんが見解を持つ必要はありません。必要なのは、平穏を前提としないシナリオプランと、それに責任を持つ名前のついた担当者1人です。
今四半期にやるべきこと
- 2027〜2029年の日本の人員計画を、受け入れ上限を前提に引き直してください。移民法の顧問弁護士には、全体目標ではなく初期受け入れの配分の仕組みについて確認してください。
- 日本拠点の地域統括ポジションをすべて、ドル建てでベンチマークし直してください。シンガポールとの差が1レンジを超えるなら、まだ受け取っていない退職届を抱えているのと同じです。
- 定着リスクの高いバイリンガル人材上位20人を特定し、一人ひとり個別に報酬を見直してください。レンジ全体の賃上げでは引き留められません。コストが増えるだけです。
- 自社のエンジニア採用案件を、同じ都市で今まさに採用を進めている防衛・半導体プログラムと突き合わせてください。使命感で勝てないなら、職務の幅とプログラムの長さで勝ってください。
- デュアルユース品の該非判定を誰が担うのかを決めてください。答えが「法務が一部」なら、その機能は存在しておらず、リスクを抱えているだけです。
- 日本の人件費を、政策金利1.5%の前提でストレステストしてください。9月の日銀会合の後ではなく、前に。
財政の壁は現実ですが、効いてくるのは年単位です。ビザの上限、為替、エンジニアの供給、コンプライアンスの能力は、四半期単位で効いてきます。これを防衛の話として読むか、人材市場の話として読むかの違いは、そこにあります。
出典
防衛省『日本の防衛(2026年版防衛白書)』(2026年8月4日閣議了承)、外務省、財務省「2026年度一般会計予算」、日本銀行「経済・物価情勢の展望(展望レポート)」および当面の金融政策運営について(2026年7月31日)、内閣府「2026年4〜6月期GDP速報」、IMF対日4条協議(2026年4月)、三菱重工業およびオーストラリア国防省(2026年4月18日)、読売新聞・時事通信・毎日新聞の世論調査(2026年7月)。外国人労働者の数字は、政府計画に基づき報じられた上限予定値(日経アジア、ジャパンタイムズ)であり、最終承認を経て変わる可能性があります。為替、金利、利回りの水準は2026年7月下旬時点のものです。債務残高のGDP比は、算出方法によって大きく異なります。