東京で私が同席するどの経営陣も、同じ安心できる結論にたどり着いています。労働力は縮小しているが、そのギャップはAIが埋めてくれる。人は減っても生産量は増え、問題は管理できる、と。
前半は正しいのです。崩れるのは後半です。
Indeed Hiring Lab Japanが、2040年までの16業種を対象としたサーチ・マッチングモデルを公表しました(青木雄介、2026年8月19日)。この市場について私がここしばらく読んだ中で最も有用な予測であり、その中心的な結論は、AIをめぐる議論が想定させてきたものとは異なります。
主役は人口動態。AIは二次的な要因にすぎない
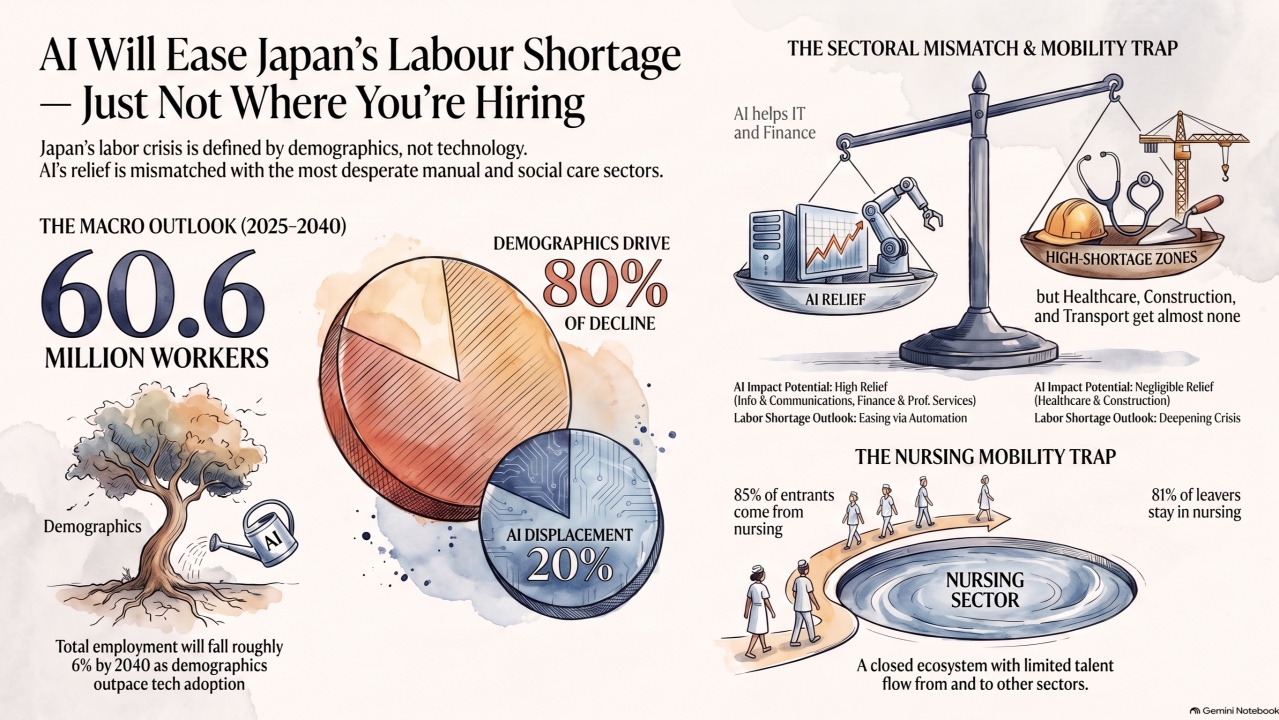
就業者数は2031年頃までほぼ横ばいで推移し、その後減少に転じます。2040年にはモデル対象業種全体で約6%減の約6,060万人となります。モデルの中で最も破壊的なAI代替シナリオの下でも、その減少の約80%は人口動態によるもので、AIが占めるのは残りの20%です。
フローで見ると、ストック以上に状況は厳しくなります。退職者は年間約130万人である一方、新規入職者は60万人に届きません。労働力人口の年間純減少数は、2026年の約17万2,000人から2040年には約75万7,000人に拡大します。
この曲線には2031年に一か所だけ奇妙な落ち込みがありますが、データの誤りではありません。1966年、丙午の迷信によって出生数が約25%落ち込みました。この小さな世代が2031年に65歳を迎えるのです。
過去10年を支えてきた3つの緩衝材は、いずれも伸びが鈍化しています。2013年以降、女性の就業者数は約16%、65歳以上の就業者数は約48%増加しました。外国人労働者は低い水準から数倍に増え、2040年には就業者の約8.5%に達すると予測されています。いずれも実在する効果ですが、いずれも自然な上限に近づいています。
AIが救うのは、ボトルネックではなかった業種
AIの効果が集中するのは、情報通信、金融・保険、専門・技術サービス、教育です。ここは注意して読む必要があります。これらの業種が人余りになるわけではありません。日本はほぼすべての領域で人手が不足しています。これらは、既存の人手不足の度合いに比べてAIの影響を最も受けやすい業種というだけであり、その効果は人員削減ではなく、採用圧力の緩和として現れます。
効果が現れないのは、国内で最も逼迫している3業種、すなわち医療・福祉、建設、運輸です。丸の内で生まれたバックオフィスの1時間が、埼玉の介護職員や名古屋の現場監督に変わることはありません。
半導体・電子部品は逆の方向に動きます。AIの川上に位置するこの業種では、就業者数が約20%増加します。
失業率は低いまま。それは安心材料ではなく、問題そのもの
失業率は2025年の約2.5%から、AIベースラインで2040年に約3.0%、完全代替のシナリオでも4.8%にとどまります。情報通信は最も厳しいシナリオで10%近くに達しますが、構造的なエンジニア不足が置き換えの大部分を吸収します。
つまり、逼迫が目に見える失業として現れることはありません。現れるのは、介護、建設、技能職で埋まらないまま残る求人と、隣接する移動先がないために動かないホワイトカラー人材です。
日本の労働者は動く。ただし人手不足の方向にではない
この点は、リスキリングについての考え方を改めるきっかけになるはずです。
Indeedのレジュメデータによれば、日本の転職者の約60%は職種をまたいで移動しています。制約は流動性ではなく、方向なのです。
看護職がその典型です。看護職への転職の85%は看護職からの移動であり、看護職を離れる人の81%は別の看護職に移ります。残りは介護、小売、事務といった参入障壁の低い職種に向かいます。金融やITからの流入はごくわずかです。資格の壁、メンバーシップ型雇用、年功賃金が、こうした流れを固定しています。
摩擦のない理想的な市場と比べると、代替シナリオの下では、再配分の摩擦だけで2040年の失業率が約1.1ポイント押し上げられます。人数にして約68万人です。
定年延長の罠
これは、私が取締役会に提示したい発見です。
このモデルは2つの政策の反実仮想を検証しています。解雇規制緩和は総離職・入職を約30%増やしますが、業種間の純再配分は3〜7%しか押し上げず、失業率はむしろわずかに上昇します。人手不足経済では、不足そのものがすでに人を成長業種へと引き寄せています。解雇を容易にしても、主に生まれるのは人の入れ替わりの増加です。本当の制約はマッチングとリスキリングにあります。
定年延長は真に強力な手段で、2040年までに就業者を約266万人増やします。しかし、そこには落とし穴もあります。人手不足を埋め戻すことで、AIによる置き換えを静かに吸収してきた緩衝材そのものを薄くしてしまうのです。代替シナリオの下では、2040年の失業率は4.8%から5.7%に、AIに起因する失業者は約110万人から160万人に増え、就業者数減少全体に占めるAIの割合は約20%から60%近くへと跳ね上がります。
この増幅効果は双方向に働きます。同じ条件の下で、補完型のAIは約5倍の減少を相殺します。高齢者の就労を延ばすことは健全な政策です。同時に、AIが補完として到来するのか、代替として到来するのかという問いの重みを増すことにもなります。
しかも日本はまだ始まったばかり
日本で仕事にAIを使っている労働者は18%にとどまり、求人広告でAIに言及する割合は主要経済国の中でも最低水準にあります。これらの数字の基になった調査は、ブレーキとなっているのは労働者ではなく雇用主だと指摘しています。
人手不足経済では、ためらう通常の理由である雇用喪失はほとんど当てはまりません。AIが自動化する業務の大半は、いずれにせよ埋められなかった欠員に吸収されるからです。
採用責任者が取るべき5つの手
- 要員計画は全国平均ではなく業種別に立てる。 全体で6%の減少という数字は、自社のポジションについてほとんど何も教えてくれません。16業種のどこに属するかによって、AIが採用パイプラインを和らげるのか、まったく影響しないのかが決まります。
- AIを人員削減の手段ではなく、採用圧力を下げる手段として扱う。 ホワイトカラー職における正直なビジネスケースは、退職金ではなく、未充足の求人の減少と採用コストの削減です。そのように説明を組み立てれば、導入が社内で脅威と受け止められることはなくなります。
- ボトルネックが現場業務や対人業務なら、パイプラインではなく定着に投資する。 AIの影響を受ける職種からの流入は来ません。採用できる誰よりも、今いる人材を引き留めることのほうが価値があります。
- 自社内に隣接職種への移動のはしごを作る。 職種をまたぐ移動は日本ですでに大規模に起きていますが、放っておけば参入障壁の低い職種に流れます。それを方向転換させるのは、段階的な資格取得と社内の透明性です。
- AI導入はトップから推進する。 ブレーキは労働者の抵抗ではなく、雇用主の後押しの欠如です。いずれにせよ労働力が縮小するのであれば、生産性の向上こそが実際にコントロールできる唯一の変数です。
この市場の今後15年を決めるのは、人員削減の波ではありません。人が必要とされる場所へ移動できるかどうかです。そして現時点のエビデンスを見る限り、その多くは移動できていません。